Par Serge DUVIGNEAU, gérant de TEG FRANCE
La réponse en bref
Oui, un commerçant peut refuser la carte bancaire ou fixer un minimum, à condition de l’annoncer avant l’achat, de façon visible. En revanche, les espèces ne se refusent pas, sauf exceptions, sous peine d’une amende de 150 €.
Ce minimum ne vous fait économiser que si votre banque facture une part fixe sur chaque paiement.
« Minimum CB : 10 € ». L’affichette scotchée à côté du terminal a un talent rare : elle transforme un client pressé en négociateur de souk. Il fouille ses poches, soupire, puis ajoute au dernier moment un paquet de chewing-gums dont il n’avait aucune envie.
Pourquoi ce minimum existe-t-il encore, alors que la carte est devenue le moyen de paiement préféré dans les commerces de proximité ? Et surtout, chers commerçants, avez-vous seulement le droit de l’afficher ?
Avec TEG FRANCE, j’installe des caisses et des terminaux de paiement dans le Sud-Ouest et les Deux-Sèvres, et la question tombe souvent au moment de paramétrer le TPE.
La loi tient en deux lignes, alors que le contrat de votre banque réclame une calculette (il y en a une un peu plus bas).
Je découvre les terminaux de paiement adaptés à mon commerce
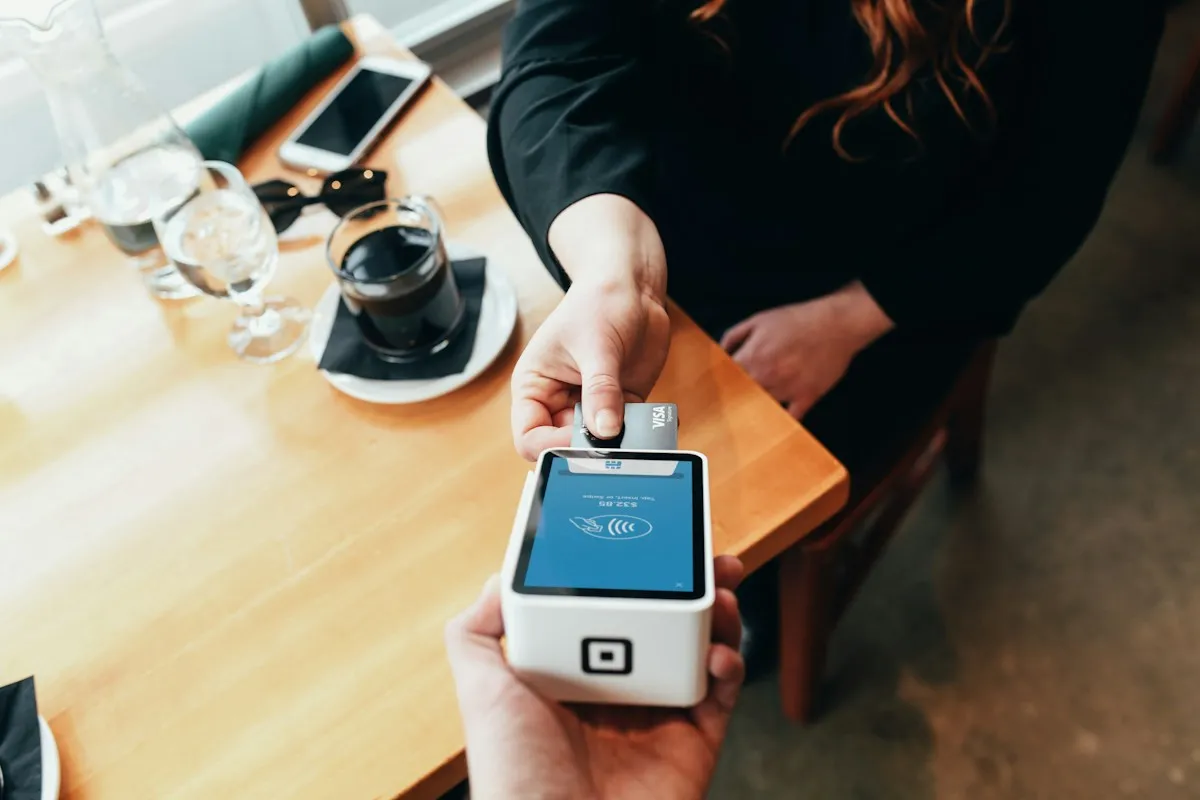
Oui, c’est parfaitement légal. Service-public le dit noir sur blanc : le commerçant est libre d’accepter ou de refuser le paiement par carte bancaire et, s’il l’accepte, il peut fixer un montant minimum d’achat. Le client qui brandit sa carte en criant au scandale n’a donc aucun texte à vous opposer (on compatit, mais c’est ainsi).
Une seule condition, et elle ne se discute pas : le client doit être prévenu avant de passer à la caisse. Un minimum annoncé au moment de taper le code, quand les croissants sont déjà dans le sac, ne respecte pas la règle.
Certains métiers n’ont pas ce choix. Les chauffeurs de taxi, par exemple, doivent accepter la carte bancaire en plus des espèces. Pour une boulangerie, un tabac, une boutique ou un bar, en revanche, la décision vous appartient.
« De manière apparente », dit la réglementation : par marquage, étiquetage, affichage ou tout autre procédé approprié. En pratique, un panneau à l’entrée du magasin ou près de la caisse, lisible avant que le client ne remplisse son panier.
Pour que l’affichette fasse son travail, elle doit dire trois choses simples :
Le conseil de TEG FRANCE
Affichez la règle à deux endroits, sur la porte et au comptoir. Le client qui a lu la vitrine ne discute plus, et celui qui l’a ratée la voit avant de poser ses articles. Pensez aussi à la mettre à jour : une affichette jaunie qui annonce encore l’ancien montant crée exactement la discussion que vous vouliez éviter.
Non, et là, la loi change complètement de ton. Les billets et les pièces en euros ont cours légal : refuser un paiement en espèces expose le commerçant à une amende de 150 €, prévue par l’article R642-3 du Code pénal. La carte se choisit, le liquide s’impose.
Il existe quand même des cas où vous pouvez dire non, listés par service-public :
Il y a aussi un plafond dans l’autre sens. Un particulier ne peut pas régler plus de 1 000 € en espèces à un professionnel, sauf s’il a son domicile fiscal à l’étranger et paie une dépense personnelle. Au-delà, l’amende peut atteindre 5 % des sommes payées, partagée entre le client et le commerçant : mieux vaut sortir le TPE pour le canapé en cuir.

Souvent entre 1,5 % et plus de 2 % du montant, selon une question écrite déposée à l’Assemblée nationale le 17 février 2026. Cette commission empile plusieurs étages : l’interchange versée à la banque du client, les frais du réseau de carte, la marge de votre banque et, parfois, un montant fixe prélevé sur chaque paiement.
Seul le premier étage est plafonné. Depuis le règlement européen de 2015, l’interchange ne peut pas dépasser 0,2 % du montant pour une carte de débit et 0,3 % pour une carte de crédit. Le reste se négocie avec votre banque, et c’est souvent là que l’addition grimpe.
Pour savoir ce que vous payez, votre banque doit vous remettre chaque année un récapitulatif annuel des frais d’encaissement par carte, le RAFEC, obligatoire depuis 2018. Le ministère de l’Économie l’a rappelé dans sa réponse publiée le 28 avril 2026. Si vous ne l’avez jamais ouvert, il dort probablement dans votre messagerie, entre deux promotions de fournisseurs.
Voici ce que donne une commission de 1,5 % avec une part fixe de 0,10 € par transaction, l’exemple utilisé par la Macif dans son guide pour les professionnels :
| Ticket | Part à 1,5 % | Coût avec 0,10 € fixe | Part du ticket |
|---|---|---|---|
| 2 € (un café) | 0,03 € | 0,13 € | 6,5 % |
| 5 € | 0,08 € | 0,18 € | 3,5 % |
| 10 € | 0,15 € | 0,25 € | 2,5 % |
| 30 € | 0,45 € | 0,55 € | 1,8 % |
| 100 € | 1,50 € | 1,60 € | 1,6 % |
Tout se joue sur la part fixe. Dans le tableau, c’est elle qui fait flamber la note des petits tickets : 10 centimes prélevés sur un café à 2 €, c’est déjà 5 % du prix envolé avant même la commission en pourcentage. Un minimum à 10 € protège contre cet effet, et la Macif le cite d’ailleurs parmi les pistes pour limiter le poids des frais fixes.
Si votre contrat ne facture qu’un pourcentage, le calcul s’effondre. 1,5 % d’un café ou 1,5 % d’un rôti, ça reste 1,5 %. Vous agacez alors le client pour une économie nulle, et il ira peut-être acheter sa baguette chez le voisin qui accepte la carte dès un euro.
Combien vous coûte un paiement par carte ?
Reprenez les chiffres de votre contrat ou de votre récapitulatif annuel de frais. Les valeurs proposées sont celles de l’exemple du tableau.
Notre point de vue
Avant de fixer ou de relever un minimum, sortez votre RAFEC et cherchez la ligne des frais fixes. Aucune part fixe ? Retirez l’affichette, vos clients ne s’en plaindront pas. Une part fixe qui pèse lourd ? Le minimum se défend, mais l’économie la plus nette passe souvent par la renégociation du contrat.
Rien côté droit : c’est la même carte, donc le même minimum. Depuis mai 2020, on paie sans contact jusqu’à 50 € par transaction, et le code revient au plus tard après 150 € cumulés ou cinq paiements d’affilée (les banques peuvent fixer des seuils plus bas).
Le sans-contact a surtout changé les habitudes. En 2024, pour la première fois, la carte a dépassé les espèces en nombre de paiements dans les commerces de proximité, selon l’enquête SPACE de la BCE analysée par la Banque de France. Face à un minimum, le client sans un euro sur lui risque de reposer ses articles plutôt que de chercher un distributeur.
Côté matériel, les terminaux que nous installons acceptent le sans-contact, qu’ils soient fixes comme le PAX A8500 et l’Ingenico Desk 5000, ou mobiles comme le PAX A920 et l’Ingenico Move 5000, pratique pour encaisser en terrasse.

Oui, si votre contrat prévoit une part fixe qui pèse lourd sur vos petits tickets et que vos clients acceptent la règle sans claquer la porte. Non, si vous payez un simple pourcentage : le minimum vous coûte alors plus en sourires qu’il ne vous rapporte en centimes.
Pour trancher, trois étapes suffisent :
Si vous gardez votre minimum, affichez-le bien et tenez-le pour tout le monde. Et le paquet de chewing-gums pourra enfin rester dans son présentoir.
Ce qu’il fallait retenir
TEG FRANCE installe caisses enregistreuses et terminaux de paiement depuis ses agences de Gradignan, Pau, Arbonne et Niort. Fixe au comptoir ou mobile en terrasse, on vous aide à choisir le TPE qui suit le rythme de votre commerce.
Je demande un devis pour un terminal de paiement
À lire aussi :
Sources : Service-public.fr, refus du paiement par chèque ou carte bancaire · Service-public.fr, paiement en espèces (vérifié le 26 juin 2026) · Assemblée nationale, question n° 12975 sur le coût des paiements par carte (réponse du 28 avril 2026) · Macif, réduire les frais bancaires liés au paiement par carte (24 février 2025) · Banque de France, les Français continuent d’apprécier les espèces (25 février 2025) · Moneyvox, pourquoi le code est redemandé en sans contact (29 septembre 2021)
Rédigé par l’agence Fair | Validé par les gérants Serge DUVIGNEAU et Théo VIGNERON
Date de publication : 15 novembre 2026